시간이 참 빠르다는 것을 자산관리를 하면서 매년 새삼스럽게 체감합니다.
3년 전 가입 서류를 작성하던 때가 엊그제 같은데, 어느덧 이 상품도 세 번째 생일(계약 해당일)을 지나며 연간 보고서가 도착했습니다. 평소 제가 개인적으로도 큰 애정을 갖고 포트폴리오의 한 축으로 삼고 있는 자산이라, 10월 초가 되자마자 안내 메일을 손꼽아 기다렸습니다.
저는 이 해외역외보험을 2023년 9월 중순에 청약을 넣었습니다. 그리고 해당 역외달러보험은 청약 절차를 거쳐서 10월 1일 자로 정식 발효가 되었습니다. 사실 저는 해당 상품을 가입한 한국의 1호 계약자 입니다. ^^
당시만 해도 홍콩 시장에서 S&P 500 지수와 연동되는 정통 인덱스 유니버셜 라이프(IUL) 구조는 매우 생소한 개념이었습니다. 출시 소식을 미리 접하고 관련 구조와 규정을 철저히 파고들며 공부했던 기억이 납니다. 국내 분들에게 익숙한 일반적인 '홍콩 배당보험(정확히는 Par-savings)'과는 완전히 결이 다른 메커니즘을 가졌기 때문입니다.

하방은 0%로 막고, 상방은 시장 지수를 따라가는 구조
잠깐 상품 설명을 하자면, IUL의 핵심은 단순하면서도 강력합니다. 미국 대표 지수인 S&P 500의 연간 흐름을 추종하되, 증시가 폭락하더라도 마이너스 손실 없이 최저 0%의 바닥(Floor)을 보장받는다는 점입니다.
대신 상승장에서는 취할 수 있는 수익의 한계선, 즉 상한선(Cap)이 존재합니다. 제가 2023년에 가입할 당시의 캡(Cap)은 8.0%였습니다. 즉, 시장이 20% 오르더라도 연 8%의 이율이 적립되는 방식입니다. 그런데 또 다른 특징은 시장 상황에 따라서 Cap(캡, 상한선)은 오르기도 하고 내리기도 합니다.
가입 이후 시장 환경에 맞춰 상한선이 상당히 유연하게 상향 조정되었습니다. 8%에서 출발해 9.6%, 심지어 11.7%까지 열렸다가, 현재는 연 10.0% 수준으로 조정되어 운용 중입니다.
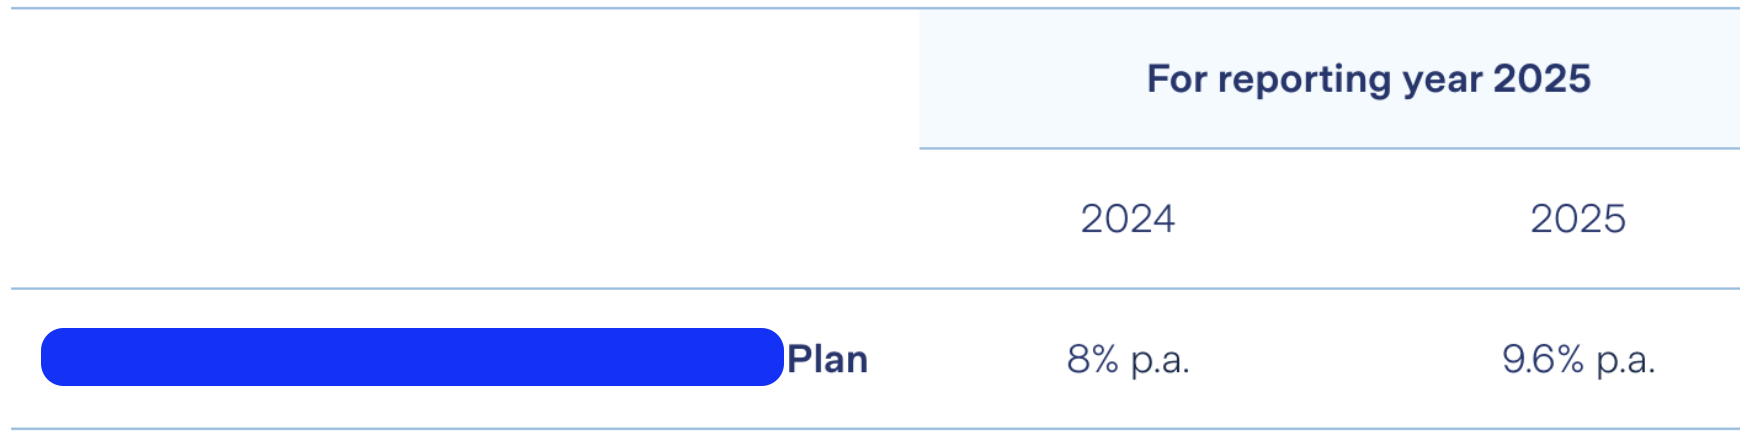
공시된 실적을 보면 2023년~2024년 1년간은 당시 상한선이었던 8.0%를 꽉 채워 적용받았고, 2024~2025년 구간에서는 상향된 상한선인 9.6%의 수익률을 온전히 적립 받았습니다. 지수의 강세 흐름을 아주 훌륭하게 흡수한 셈입니다.
3년 차 현재의 실제 계좌 현황과 환급률
저는 연 5,000달러씩 5년을 납입하는 플랜을 선택했었고, 가입 당시 선납 할인 프로모션을 활용해 총 25,000달러 대신 약 22,732달러로 전 회차 납입을 일찌감치 마쳤습니다. (당시 달러/원 환율은 1,330원 안팎이었습니다.)
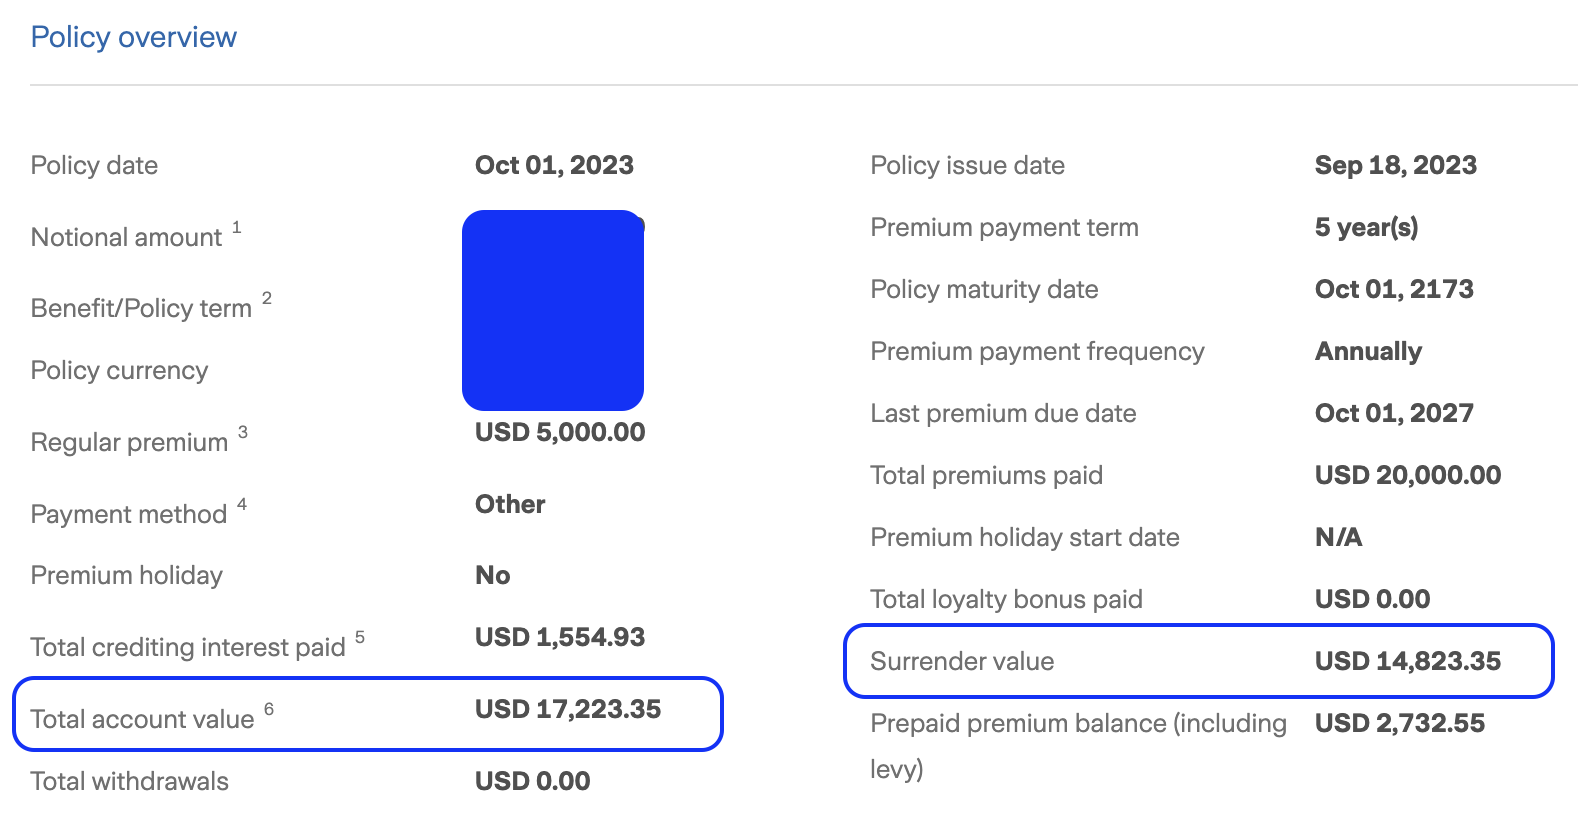
장부상으로는 4년 차가 시작되는 이번 10월 1일 자로 4회 차 보험료(5,000달러)가 추가 투입되어 총 납입액(Total premiums paid)은 20,000달러로 잡혀 있습니다.
현재 총 계좌 가치(Account value)는 17,223.35달러, 해약환급금(Surrender value)은 14,823.35달러입니다. 여기서 막 투입된 4회 차 원금 5,000달러를 제외하고 순수하게 3년 차 말 시점의 잔고로 환산해 보면 약 12,223달러 수준이 됩니다.

가입 당시 8% 풀 캡을 가정했을 때 3년 차 말 예상 평가액이 11,972달러였습니다. 하지만 중간에 캡이 9.6%로 올라가면서 저는 더 높은 S&P 500의 수익을 반영 받을 수 있었습니다. 그래서 아까 보여드린 저의 보험 내 장부 금액은 실제로 12,223.35달러로 가입 당시의 최고의 수익률보다 더 많은 금액을 달성하고 있습니다.
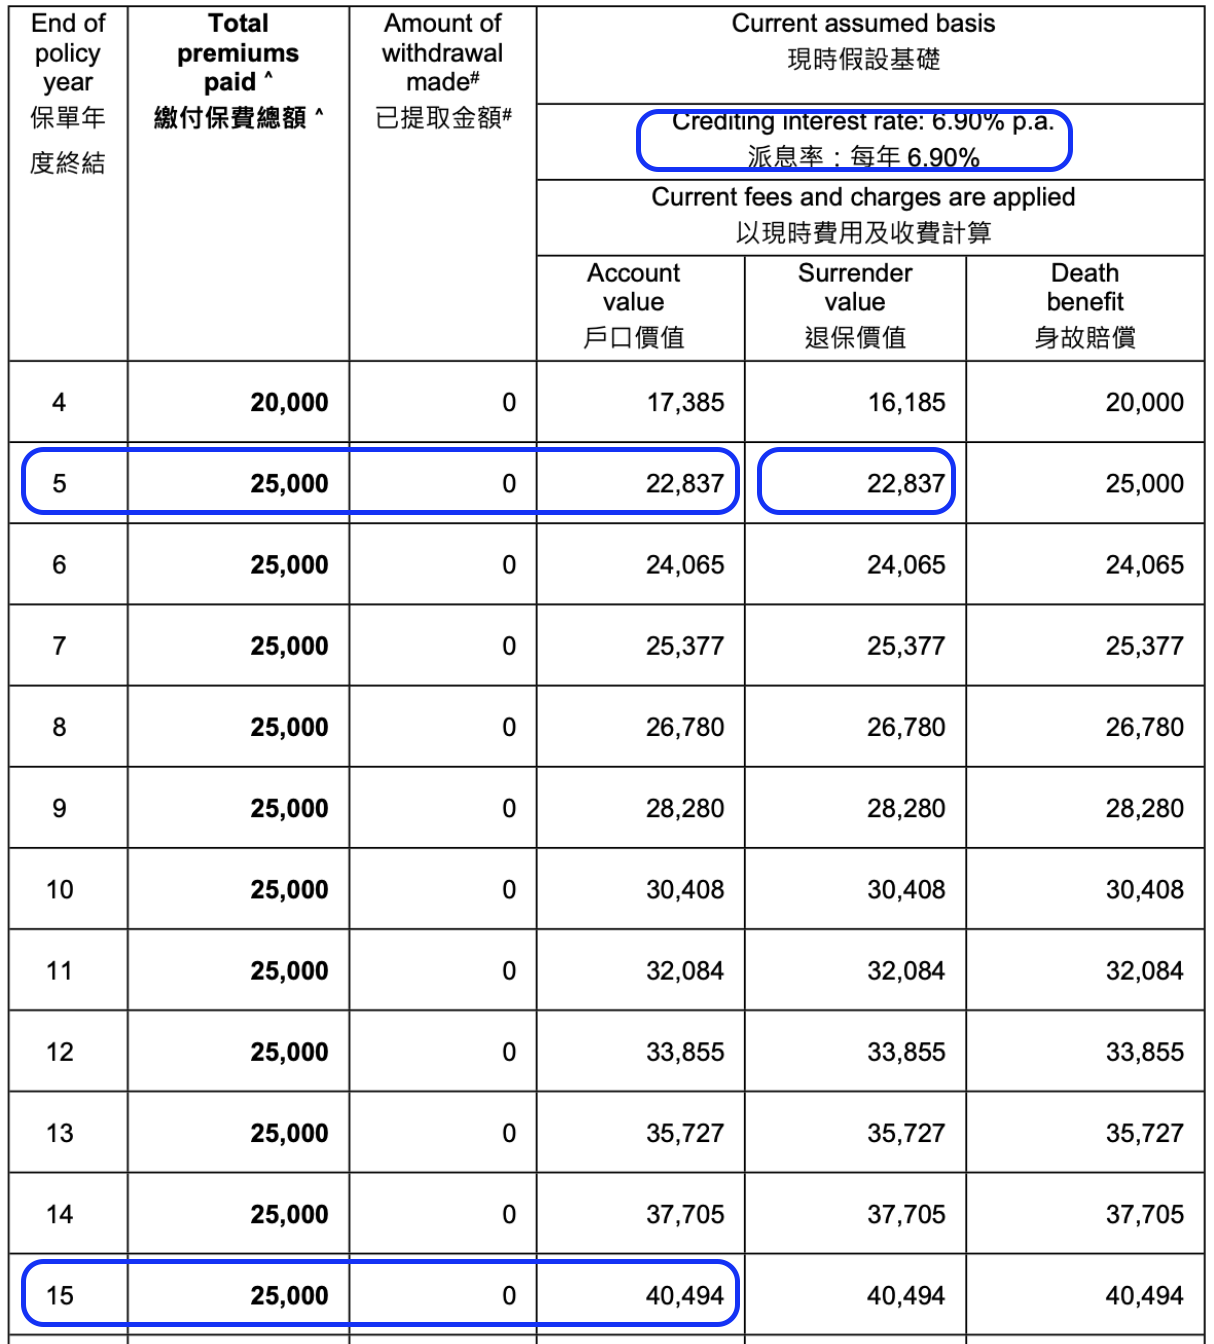
항상 연례보고서에는 이 상품이 앞으로 어떻게 될지를 보여주게 되어있습니다. 해당 상품의 경우에는 여전히 보수적인 일반 가정치인 연 6.90% 기준의 시뮬레이션만 보여줄 수 있습니다. 앞으로 연 6.9%라는 보수적 수익률로만 굴러가더라도, 5년 차 말에는 제가 실제로 지출한 선납 원금(약 22,732달러)을 넘어서게 됩니다.
또한 갑작스러운 S&P 500의 하락에도 이 상품은 손실 없이 0%를 적용하기 때문에, 언젠가는 있을 수 밖에 없는 S&P 500의 하락은 이 상품에 있는 돈에게는 큰 걱정거리가 아닙니다.
긍정적으로 생각하자면 현재 미국 증시의 견조한 흐름을 감안한다면, 올해 역시 6.9%를 넘어 상한선에 근접한 우수한 이율이 부여될 것으로 기대하고 있습니다.
리뷰를 하는 김에 제가 이 상품에 가입하고 권해드린 5가지 이유를 간단히 정리를 하자면 아래와 같습니다.
1. 국내외 시장에서 보기 드문 구조: 미국 현지의 정통 IUL 메커니즘을 경험할 수 있는 확실한 대안이었습니다.
2. 절대적인 원금 하방 안전판: 계단식 적립 구조라 이미 불어난 계좌 평가액 아래로는 지수가 폭락해도 1센트도 내려가지 않는 0% 바닥을 보장합니다.
3. 국내 절세 계좌(ISA·IRP·연금저축)와의 상호보완: 한국 계좌 내에서 직접 운용하는 미국 지수 ETF는 상승기 수익을 극대화하고, 이 역외 IUL에 있는 자산은 하락장에 흔들리지 않고 원금을 방어하며 서로의 약점을 채워줍니다.
4. 금융위기 및 달러 헤지(Hedge): 시스템 위기로 시장이 붕괴하고 원화 가치가 떨어질 때, 손실 없이 보존된 달러 자산은 환율의 뒤바뀜을 통해서 그 자체로 제2의 투자의 기회라는 엄청난 문을 열어줍니다.
5. 스트레스 없는 장기 자산 항아리: 시장 등락을 매일 들여다보며 일희일비할 필요 없이, 시간을 내 편으로 만들어 묻어두는 자산이 반드시 필요했습니다.
저는 이 상품과 비슷하지만 S&P 500이 아닌 S&P marc 5%라고 하는 지수와 연동이 된 다른 버전의 상품도 가지고 있습니다. 하락 시기에 손실을 막아준다는 것이 보수적인 저의 투자 마인드와 너무 잘 맞습니다.
자산관리의 본질은 무조건적인 고수익 추구가 아니라, 어떤 위기에서도 내 노후 자산이 무너지지 않도록 안전한 방어벽을 세우고 시간을 쌓아가는 데 있습니다.
아래 글들은 예전에 제가 적은 해당 상품에 대한 글 입니다. 같이 읽어보실 것을 권해드립니다. 그리고 추가적인 문의가 있다면 언제든지 편하게 상담신청서를 작성해 주세요.
가입 금액은 월400달러 24회 입니다. 총 10,000달러도 투자가 안 되는 작은 규모의 상품으로, 남다른 투자 경험을 해 보시는 것도 좋다고 생각합니다. ^^
상담신청을 하시면 확인 후 연락을 드리도록 하겠습니다. 다만, 상담이 많이 밀린 경우에는 제가 몇 일 또는 몇 주 이내로 전화를 드릴 수도 있습니다.
< 같이 읽으면 좋은 글들 >
클릭 >> [추천/미국달러]S&P500의 손실을 막아주는 금융 상품
클릭 >> [추천/달러상품]손실 없이 균형감 있는 수익을 제공하는 상품 - 1편
'금융 에세이' 카테고리의 다른 글
| S&P 500의 미국 중간 선거에 대한 통계 활용 (0) | 2026.10.13 |
|---|---|
| 결국 자산의 크기를 결정하는 것은 '시간' (1) | 2026.10.08 |
| 시간은 정말 빠르게 흘러간다. - 특판 상품 판매를 종료하며... (0) | 2026.10.06 |
| 은퇴 후 해외에서 산다는 것은? feat. 해외살이 2년차 후기 (0) | 2026.10.02 |
| 미국 자산에 투자를 해 보세요. - 가장 쉬운 방법 안내 (0) | 2026.09.16 |


